Dólar Oficial
$1.600
Dólar Blue
$1.675
Dólar Tarjeta
$2.080
Euro
€1.735,63
Real
R$265,85
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
SEÑALES DE RECUPERACIÓN Y CAMBIO EN LOS HÁBITOS DE COMPRA
El consumo masivo volvió a crecer después de nueve meses en caída y las ventas online aceleran su avance
Las cantidades comercializadas subieron 0,9% interanual en octubre, aunque el balance de 2026 sigue siendo negativo. El comercio electrónico registró un crecimiento de 33,2%, mientras que los negocios tradicionales continúan mostrando dificultades.

El consumo masivo registró en octubre su primera mejora interanual en lo que va de 2026, con un avance de 0,9% en las unidades vendidas, mientras que las operaciones por canales digitales consolidaron su expansión, con un incremento del 33,2%. Sin embargo, el repunte no alcanza para revertir las pérdidas acumuladas durante los meses anteriores y el comportamiento del mercado continúa mostrando diferencias entre formatos comerciales, productos y modalidades de compra.
El relevamiento de la consultora Scentia, que monitorea la evolución de las ventas en seis canales de distribución, reflejó que octubre rompió la secuencia de resultados negativos que se había extendido desde enero hasta septiembre. En la comparación con el mes anterior, el volumen comercializado creció 6,2%, aunque esa variación estuvo parcialmente condicionada por la cantidad de días, ya que octubre tuvo uno más que septiembre. En la medición interanual, que compara meses de igual duración, el incremento fue de 0,9%. A pesar de este resultado, entre enero y octubre las ventas acumularon una contracción de 2,3% frente al mismo período del año pasado.
Los supermercados de grandes cadenas y los autoservicios independientes registraron variaciones interanuales prácticamente neutras. En el primer caso, las ventas disminuyeron 0,3%, mientras que en los comercios independientes la retracción fue de 0,4%. No obstante, ambos segmentos evidenciaron una recuperación frente a septiembre: los supermercados avanzaron 9,5% y los autoservicios 8,9%. En el balance de los primeros diez meses del año, las caídas alcanzaron el 3,5% y el 2,9%, respectivamente.
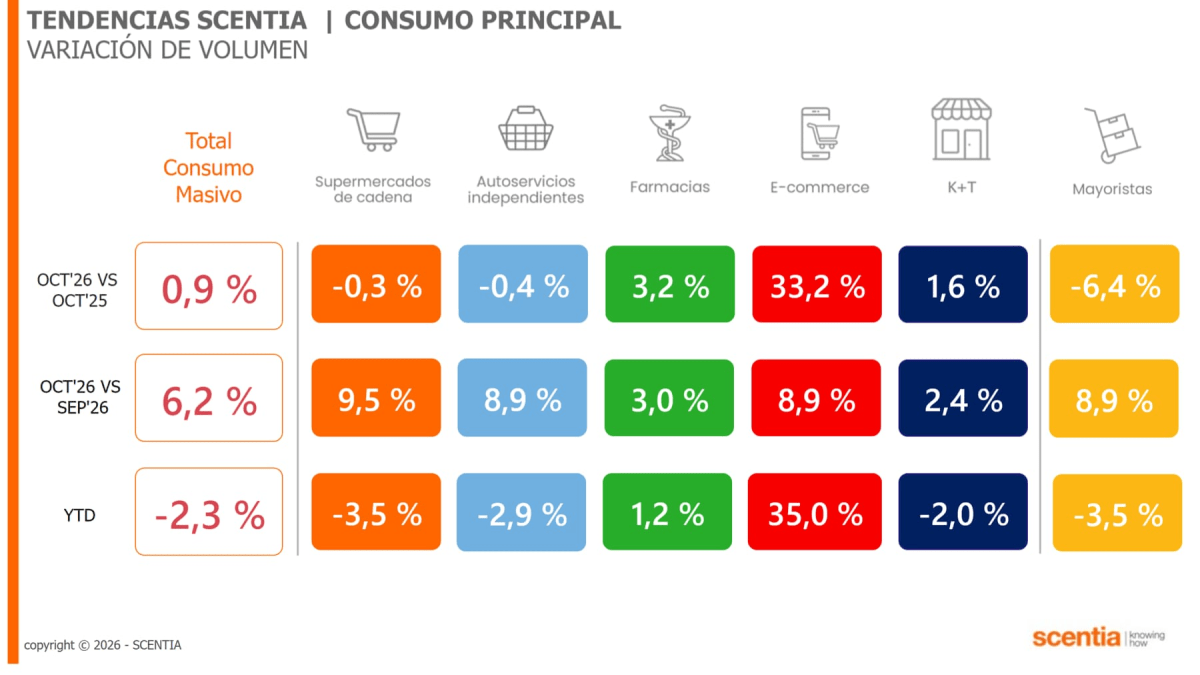
El segmento mayorista presentó el resultado más desfavorable de octubre. Las ventas se redujeron 6,4% respecto de igual mes de 2025, aunque frente a septiembre registraron una mejora de 8,9%. En el acumulado anual, este canal mantiene una caída del 3,5%. En contraste, las farmacias y las plataformas de comercio electrónico fueron los únicos formatos que mostraron resultados positivos en las tres mediciones consideradas por Scentia: comparación interanual, evolución mensual y acumulado del año.
Las farmacias registraron un crecimiento del 3,2% interanual y del 1,2% en los primeros diez meses. El e-commerce, por su parte, exhibió una expansión de 33,2% en octubre y de 35% en el acumulado anual. Los kioscos y establecimientos tradicionales también mejoraron respecto de octubre del año pasado, con un incremento del 1,6%, aunque su balance acumulado continúa siendo negativo, con una retracción del 2%.
Alimentación e impulsivos encabezaron las subas
La evolución de las ventas también estuvo marcada por diferencias entre categorías de productos. En octubre, alimentación registró un aumento interanual del 8%, mientras que los productos impulsivos —aquellos asociados a compras espontáneas— crecieron 7%. Sin embargo, el desempeño de ambas canastas en el acumulado de 2026 muestra una trayectoria más moderada. Alimentación avanzó apenas 0,8%, mientras que impulsivos registró una caída de 2,1%. En las grandes cadenas de supermercados, estas categorías tuvieron un comportamiento más pronunciado: los impulsivos aumentaron 22,8% y alimentación 6,8%.
Las bebidas presentaron resultados distintos según su composición y el canal de comercialización. En el conjunto de los formatos relevados, las bebidas sin alcohol retrocedieron 3,9% interanual, mientras que las alcohólicas crecieron 1,3%. En los supermercados de cadena, ambas categorías disminuyeron: 11% en bebidas alcohólicas y 12,2% en las no alcohólicas. En el segmento mayorista, las bajas fueron aún más pronunciadas, con caídas del 26,6% y del 30,6%, respectivamente. Los kioscos y comercios tradicionales, en cambio, registraron una suba del 7,1% en las ventas de bebidas alcohólicas.
Las categorías vinculadas a la limpieza del hogar y la ropa, los productos perecederos y los artículos para desayuno y merienda también finalizaron octubre con números negativos. Las caídas interanuales fueron del 3,1%, 3,3% y 1,3%, respectivamente. Estos rubros, además, encabezan las mayores contracciones en lo que va del año: limpieza retrocede 6,1%, perecederos 5,9% y desayuno y merienda 5,1%.
El relevamiento de Scentia también analizó el comportamiento de las ventas en términos monetarios y su relación con los precios promedio de los productos comercializados. Durante octubre, la facturación creció 28% interanual, mientras que el precio promedio de los artículos relevados aumentó 26,7%. La diferencia entre ambas variables se correspondió con la mejora registrada en las cantidades vendidas. El comportamiento fue distinto en septiembre, cuando las ventas en valores habían avanzado 26% y los precios promedio habían subido 27,2%. En el acumulado de los diez meses de 2026, la facturación aumentó 19%, frente a una variación de precios del 22,1%. La diferencia entre ambos registros coincide con la retracción del 2,3% observada en el volumen comercializado durante el período.
Los datos de la Confederación Argentina de la Mediana Empresa (CAME) también reflejan las dificultades que atraviesan los establecimientos minoristas tradicionales. En octubre, las ventas de alimentos y bebidas en estos canales disminuyeron 3,5% interanual en términos reales. El índice general de ventas minoristas de las pymes mostró una caída del 1,6% respecto de octubre de 2025, mientras que el balance acumulado del año registró una retracción del 2%.
La comercialización por internet, en cambio, mostró una evolución diferente dentro de los mismos establecimientos. Las operaciones digitales realizadas por comercios minoristas con presencia física aumentaron 17,7% interanual durante octubre. Ese comportamiento coincide con la tendencia identificada por Scentia, que registró un incremento del 33,2% en las ventas del comercio electrónico durante el último año y un crecimiento acumulado del 35% en 2026.
Los resultados muestran que, mientras el consumo masivo comienza a registrar variaciones positivas después de varios meses de retroceso, la evolución de las ventas sigue siendo desigual entre los canales y consolida una mayor participación de las modalidades digitales en las operaciones comerciales.

Más de economía